Một hình ảnh trong ký ức bất kỳ nam thanh niên nào lớn lên ở Việt Nam vào thập niên 90 cũng trải qua: chiếc xe hơi đồ chơi điều khiển từ xa, made in China, chạy hùng hục trên sàn nhà, đột ngột khựng lại, bánh xe chậm dần, cho đến khi nằm im – hết pin.
Đứa trẻ nào cũng từng lắc lắc cục pin con ó, con thỏ trong tay, chà chà thổi thổi vào hai đầu tiếp xúc, hy vọng mong manh vài giây hoạt động cuối cùng trước khi thay pin mới.
Ba mươi năm sau, câu chuyện “hết pin” không còn nằm trong lòng bàn tay đứa trẻ. Nó phình to thành ngành công nghiệp trị giá hàng ngàn tỷ đô, thành cuộc cạnh tranh địa chính trị giữa các siêu cường, thành nỗi lo thường trực của mọi hãng xe trên thế giới: liệu nguồn cung cell pin có đủ, có ổn định, có đúng giá để xe điện tiếp tục lăn bánh, góp xanh môi trường?
Từ pin đồng hồ đến pin xe điện: hành trình thu nhỏ phóng đại
Lịch sử của pin và sự phát triển của các thiết bị luôn song hành với nhau. Khi Eveready phát minh ra viên pin thu nhỏ đầu tiên vào cuối những năm 1950, hầu hết thế giới đã ngừng lên dây cót đồng hồ.
Pin đồng hồ, hay pin cúc áo (button cell) là loại pin khiêm tốn nhất trong gia đình pin. Nhỏ hơn đồng xu, liếm vào thấy tê tê lưỡi, dung lượng vài trăm miliampe-giờ, nhưng có thể “sống” trong chiếc đồng hồ suốt vài năm liền nhờ mức tiêu thụ điện cực thấp của bộ máy quartz.
Đây là nơi ngành công nghiệp pin hiện đại bắt đầu định hình: hóa học điện phân ổn định, mật độ năng lượng cao trong không gian chật hẹp, tuổi thọ dài.
Bước lên một bậc, ta gặp những viên pin gia dụng quen thuộc hơn: AAA và AA, nằm trong ngăn kéo của mọi gia đình, điều khiển Tivi, bật tắt máy lạnh, thắp sáng đèn pin, chạy chuột máy tính, cung cấp năng lượng cho đồ chơi trẻ em, máy rung người lớn.
Đây là sân chơi năng lượng tí hon, hai thương hiệu Mỹ Duracell và Energizer thống trị nửa thế kỷ, xây dựng thương hiệu gắn liền với hình ảnh thỏ hồng hoạt động liên tục, liên tục, liên tục…
Cuộc cạnh tranh giữa hai gã khổng lồ này, thực chất, là phiên bản thu nhỏ của cuộc đua đang diễn ra ở quy mô công nghiệp pin xe điện ngày nay: ai nắm giữ công nghệ hóa học tốt hơn, kiểm soát chuỗi cung ứng hiệu quả hơn, người đó chiếm lĩnh thị phần.
Rồi đến pin điện thoại di động, bước ngoặt đưa công nghệ pin lithium-ion từ phòng thí nghiệm bước ra đời sống hàng ngày. Khi Sony thương mại hóa pin lithium-ion đầu tiên vào đầu thập niên 90 cho máy quay video, sau đó là điện thoại di động, thế giới lần đầu tiên làm quen với khái niệm “sạc pin” thay vì “thay pin”.
Mật độ năng lượng cao, trọng lượng nhẹ, giá thành rẻ, không có hiệu ứng nhớ (memory effect) như pin NiCd cũ, những đặc tính quan trọng khiến lithium-ion trở thành chuẩn mực mới.
Và cuối cùng, phóng đại hóa học lên gấp hàng nghìn lần về quy mô, ta có pin xe điện, không còn là viên pin đơn lẻ, hàng nghìn cell pin lithium-ion được ghép nối, quản lý bởi hệ thống điện tử phức tạp, tạo ra khối năng lượng dũng mãnh, đủ sức đẩy chiếc ô tô nặng hàng tấn đi xa hàng trăm cây số, với tốc độ phi mã.
Từ chiếc đồng hồ đeo tay đến Thần gió Lotus Eletre lao vun vút trên cao tốc, sợi dây hóa học nối liền chúng chính là lithium: thứ kim loại nhẹ nhất trong bảng tuần hoàn hoá học, và cũng là thứ châm ngòi cho cuộc đua nguyên liệu khốc liệt bậc nhất thế kỷ 21.
Cuộc đua dưới lòng đất: ai nắm nguyên liệu, người đó win lớn
Nếu pin điện thoại chỉ cần vài gram lithium, xe điện cần hàng chục kilôgam nguyên liệu thô: lithium, cobalt, nickel, graphite, mangan được khai thác, tinh luyện, chế biến qua nhiều công đoạn trước khi trở thành cực dương, cực âm của cell pin hoàn chỉnh. Và ở mọi công đoạn tinh luyện then chốt ấy, Trung Quốc gần như độc tôn.
Không phải ngẫu nhiên giới phân tích thị trường gọi khâu tinh luyện là “nút thắt cổ chai” của chuỗi cung ứng pin xe điện, quan trọng hơn cả khâu khai thác thô.
Trung Quốc kiểm soát phần lớn năng lực khai thác và tinh luyện khoáng sản toàn cầu, với 69% hoạt động khai thác và 92% năng lực chế biến các khoáng chất thiết yếu cho pin. Cụ thể hơn, nước này nắm 41% cobalt toàn cầu thông qua các khoản đầu tư vào mỏ tại Congo, 78% graphite, 28% lithium, cùng tham vọng vươn lên dẫn đầu cả về nickel trong vài năm tới.
Riêng với lithium – kim loại được ví như “dầu mỏ mới” của thế kỷ 21, mức độ tập trung còn kinh ngạc hơn. Các ước tính cho thấy Trung Quốc kiểm soát 65-75% năng lực tinh luyện hóa chất lithium toàn cầu, biến nước này thành phễu xử lý gần như không thể thay thế cho cả lithium hydroxide lẫn lithium carbonate: hai nguyên liệu đầu vào bắt buộc cho mọi nhà máy sản xuất cực dương pin trên thế giới.
Không dừng ở đó, Trung Quốc còn kiểm soát hơn 90% đất hiếm, bên cạnh công nghệ tinh luyện hóa chất cho pin nói chung.
Sự thống trị không đến từ may mắn địa chất, nó đúc kết từ chính sách công nghiệp có chủ đích: trợ giá năng lượng, xây dựng các cụm công nghiệp tích hợp nơi nhà máy tinh luyện đặt sát nhà máy sản xuất vật liệu cực dương, sát luôn nhà máy lắp ráp cell. Lợi thế tuyệt đối về chi phí vận chuyển, nhân công.
Hệ quả là ngay cả khi quốc gia khác tinh luyện được lithium thô, công đoạn tiếp theo – sản xuất vật liệu cực dương (CAM) – vẫn quay trở lại hệ sinh thái Trung Quốc, nơi nắm giữ 84% năng lực sản xuất CAM được công bố trên toàn cầu, trong khi Hàn Quốc vị trí thứ hai, chỉ chiếm 8,6%.
Chính mức độ tập trung tuyệt đỉnh kungfu này, mỗi khi Bắc Kinh siết van xuất khẩu một loại khoáng sản chiến lược nào đó, cả ngành công nghiệp ô tô toàn cầu đều nín thở cầu nguyện.
Không một nhà máy nào ở Châu Âu, Bắc Mỹ, Đông Nam Á có thể xây một sớm một chiều để thay thế năng lực tinh luyện đã được Trung Quốc bồi đắp hơn mười năm. Đó là lý do đến năm 2030, giới phân tích dự báo Trung Quốc vẫn kiểm soát ít nhất 70% sản lượng pin và nguyên liệu thô toàn cầu, một số khoáng chất như cobalt, graphite có thể vượt 80% thị phần.
Bản đồ quyền lực cell pin: Trung, Hàn, Nhật và giấc mơ Mỹ
Trước khi lần theo bản đồ quyền lực này, cần tách bạch hai công đoạn thường bị nhầm lẫn: sản xuất cell pin và đóng gói pin thành pack.
Sản xuất cell – công đoạn tạo ra viên pin ở cấp độ điện hóa, từ chế tạo cực dương, cực âm, chất điện phân cho tới lắp ráp thành từng cell hoàn chỉnh dạng lăng trụ, hình trụ hay dạng túi, là công đoạn cốt lõi, đòi hỏi công nghệ phức tạp và khó thay thế trong toàn bộ chuỗi cung ứng. Nó quyết định trực tiếp mật độ năng lượng, thời gian sạc, tuổi thọ và độ an toàn của pin.
Đóng gói pack là câu chuyện khác: hàng trăm, hàng nghìn cell được ghép nối thành module, tích hợp hệ thống quản lý pin (BMS), hệ thống làm mát, khung vỏ bảo vệ để tạo thành khối pin hoàn chỉnh lắp lên xe.
Công đoạn này có thể do chính hãng sản xuất cell đảm nhiệm, như cách BYD tự làm chủ công nghệ từ A đến Z với Blade Battery; hoặc do bên thứ ba, thường là hãng xe, tự đóng gói cell mua từ nhà cung cấp bên ngoài.
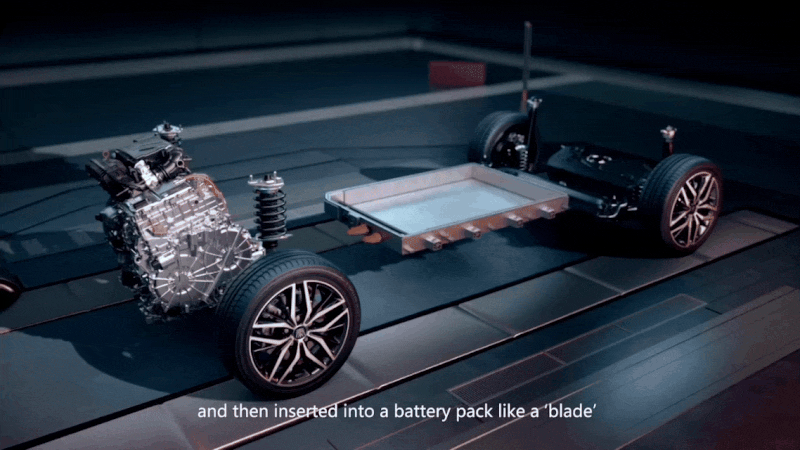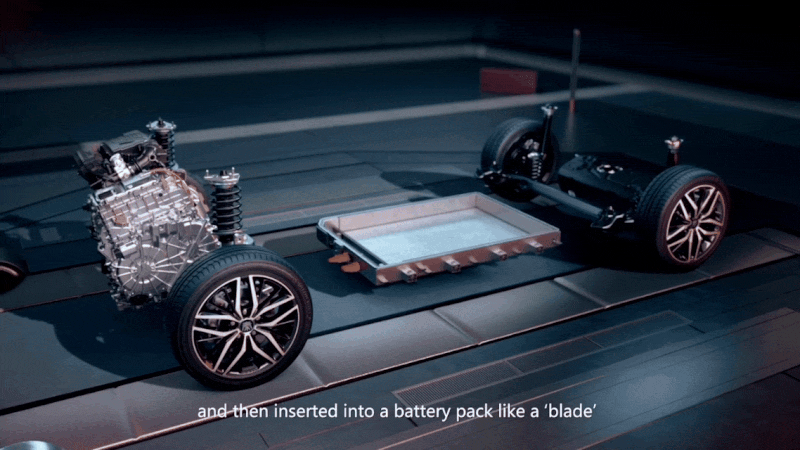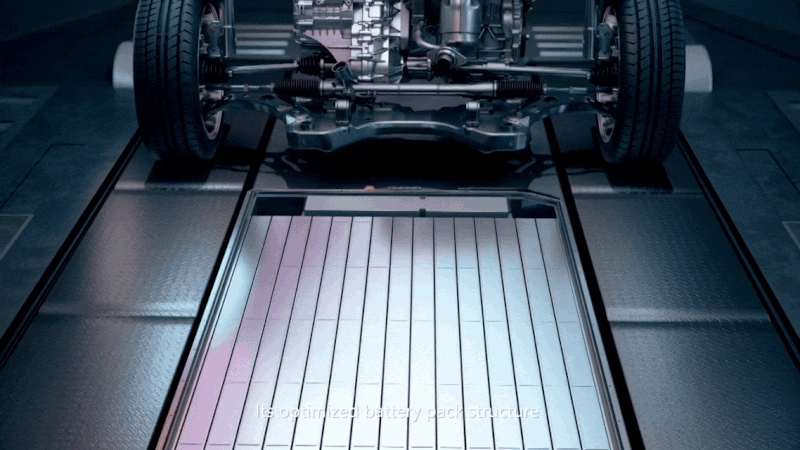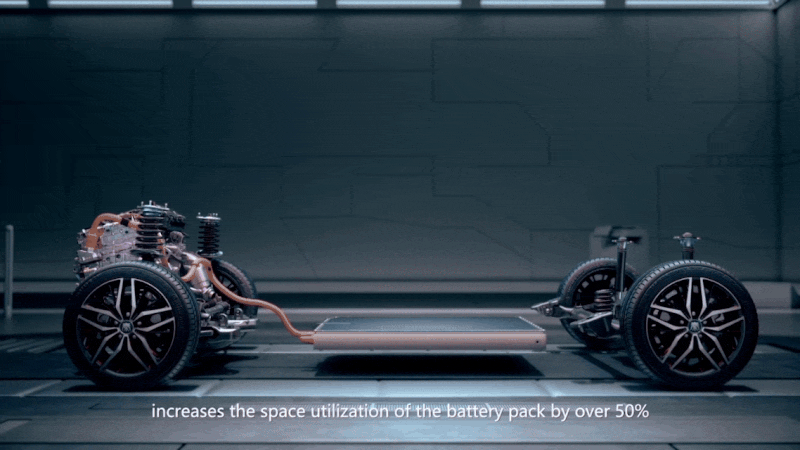
Với công đoạn sản xuất cell, trái tim thực sự của cuộc chơi, thế giới đang chứng kiến cuộc đua tam mã giữa Trung Quốc, Hàn Quốc và Nhật Bản, nước Mỹ vĩ đại đóng vai người đi sau.
Trung Quốc
Đang thống trị hoàn toàn cuộc chơi, thị phần toàn cầu ước tính lên tới 80% năng lực sản xuất cell pin. CATL – nhà sản xuất pin lớn nhất thế giới – một mình chiếm 40,7% thị phần pin xe điện toàn cầu trong quý đầu năm 2026, bỏ xa mọi đối thủ.
Theo sau là BYD với công nghệ Blade Battery đặc trưng. CALB và Gotion High-Tech cũng góp mặt trong top 5 nhà cung cấp pin lớn nhất hành tinh.
Hàn Quốc
Góp mặt bộ ba: LG Energy Solution, nhà sản xuất pin lớn thứ ba thế giới, cung cấp pin cho Tesla, Hyundai, GM đến Volkswagen; SK on, chuyên pin dạng pouch hiệu suất cao; Samsung SDI gắn liền với công nghệ pin thế hệ mới.
Tuy nhiên, bộ ba Hàn Quốc đang chịu áp lực lớn khi tổng thị phần chỉ còn 15,6% trong quý 1/2026, một phần do nhu cầu tại Mỹ chững lại và một số dòng xe sử dụng pin của họ đã ngừng sản xuất.
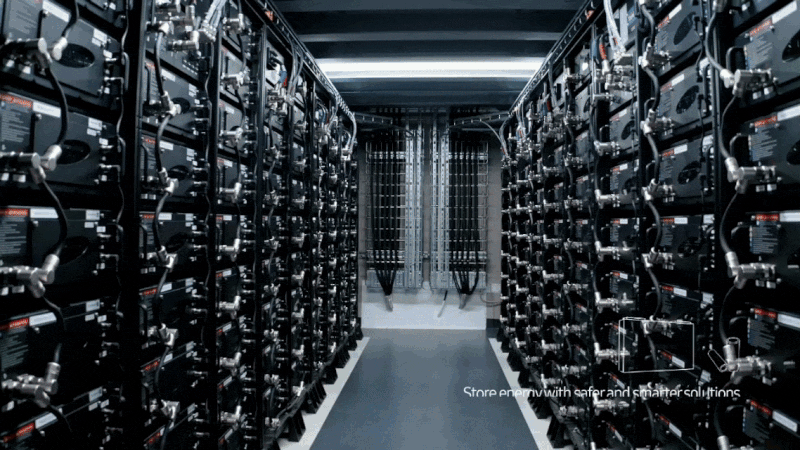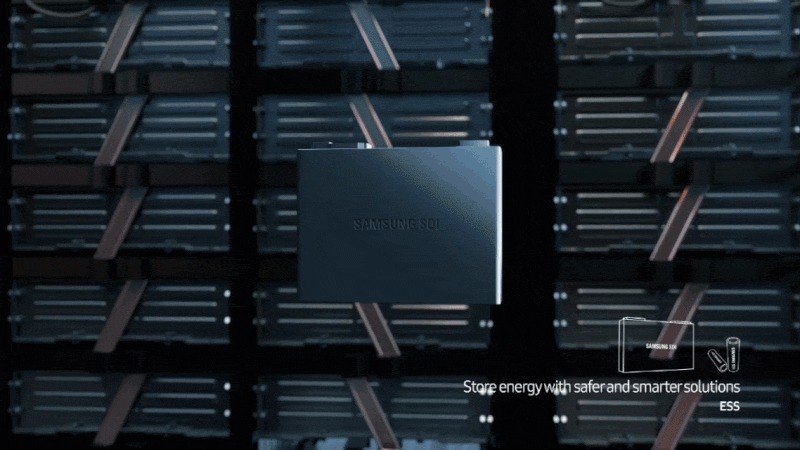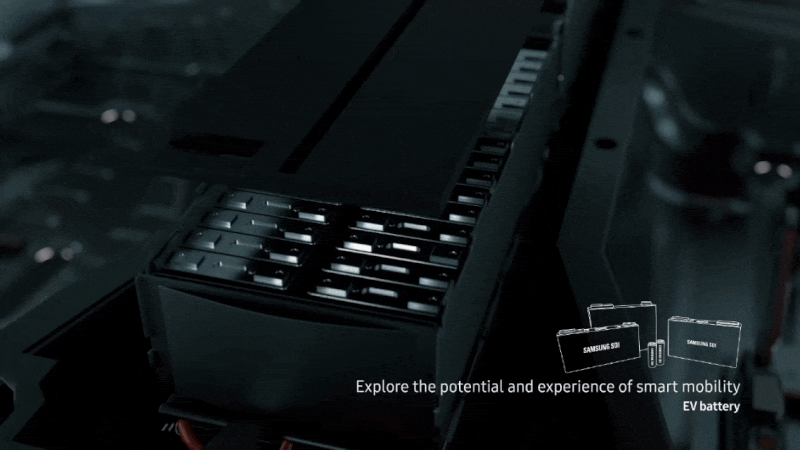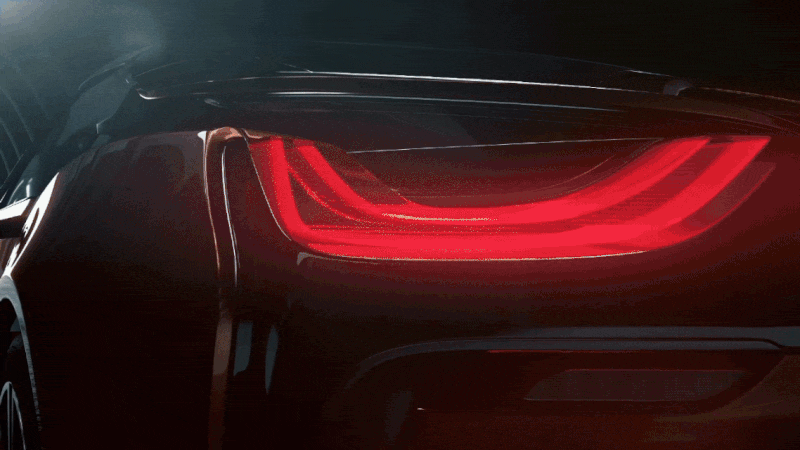
Nhật Bản
Đứng ngay sau Hàn Quốc là Panasonic, cái tên gắn liền với lịch sử Tesla từ những ngày đầu, hiện vẫn là đối tác cung cấp pin chủ lực cho hãng xe điện Mỹ. Ông lớn Sony đã buông ngành pin từ rất lâu rồi.
Sức mạnh của Nhật không nằm ở sản xuất cell, bởi đã bị Trung Quốc và Hàn Quốc bỏ xa, mà nằm trong chuỗi cung ứng vật liệu phụ trợ: sợi, nhựa, màng. Toray hay Asahi KASEI giữ vai trò cung cấp màng ngăn (separator) nhựa kỹ thuật và chất điện phân cho các nhà máy cell của Hàn Quốc, tạo thành mối quan hệ huynh đệ cộng sinh thay vì cạnh tranh trực diện.
Thực tế, bốn công ty Trung Quốc, ba công ty Hàn Quốc và ba công ty Nhật Bản cộng lại đã chiếm 90% thị trường cell pin toàn cầu, minh chứng cho cuộc đua pin xe điện, xét đến cùng, vẫn là sân khấu của vùng Đông Á.
Nước Mỹ
Dù không trực tiếp sở hữu thương hiệu pin, Mỹ đang xây hệ sinh thái sản xuất pin đồ sộ thông qua các liên doanh và nhà máy đặt trên đất Mỹ:
- Ultium Cells liên doanh giữa General Motors và LG Energy Solution với các nhà máy tại Ohio, Tennessee và Michigan.
- Tập đoàn Panasonic Energy với nhà máy quy mô lớn tại De Soto, Kansas, chuyên sản xuất pin cho nhà máy Tesla.
- BlueOval SK liên doanh giữa Ford và SK on Hàn Quốc (đã từng) dựng nhà máy pin tại vùng Kentucky và Tennessee.
Đây là chiến lược “đứng trên vai người khổng lồ” một con đường vòng để nước Mỹ vĩ đại từng bước giảm phụ thuộc vào chuỗi cung ứng châu Á.
Sạc nhanh DC trên xe điện cần phần cứng kết hợp phần mềm
Có pin tốt là chưa đủ, làm sao “đổ đầy” năng lượng cho viên pin trong thời gian nhanh nhất có thể mới là bài toán khiến người dùng xe điện nhức cái đầu.
Không phải xe năng lượng mới nào cũng cần sạc nhanh DC. Dung lượng pin trên xe hybrid cắm sạc (PHEV) hoặc xe điện siêu nhỏ chỉ dao động quanh mức 15-20 kWh, nhỏ hơn nhiều so với xe thuần điện (thường 50-100 kWh).
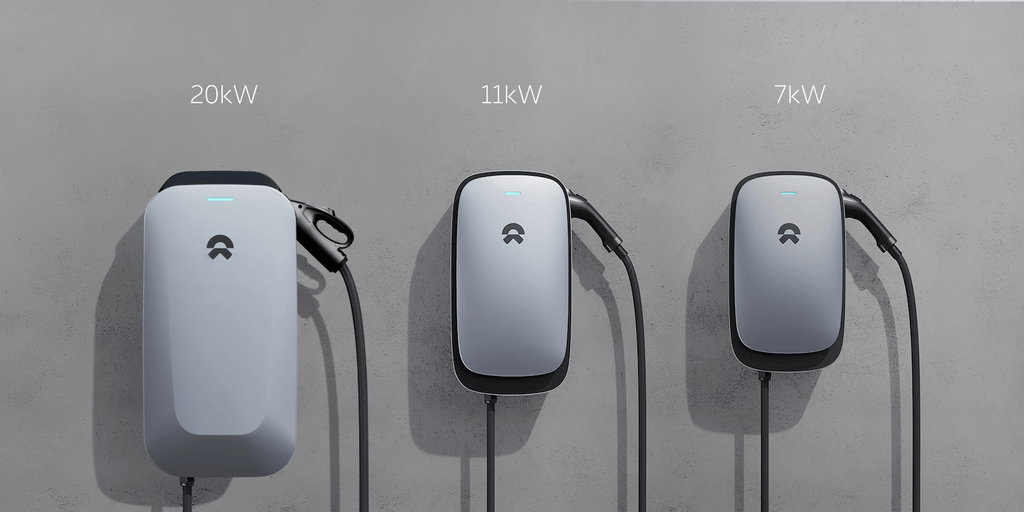
Với dung lượng pin khiêm tốn, thời gian sạc đầy bằng dòng điện AC tại nhà (khoảng 4 tiếng) hoặc bằng thiết bị sạc nhanh nhỏ gọn (tầm 2 tiếng) đã đủ dùng, không nhất thiết phải phụ thuộc trạm sạc nhanh DC ngoài đường.
Nhưng để chiếc PHEV có thể sạc nhanh DC như xe thuần điện, hoặc xe điện tăng tầm, dẫn động cầu trước như bán tải VF Wild chạy hơn 200 km/sạc, nhà sản xuất phải bổ sung một hệ thống tích hợp cả phần cứng lẫn phần điều khiển đi kèm, mỗi thành phần bổ sung đều làm tăng chi phí sản xuất, đẩy giá lăn bánh cao hơn.
| Thành phần | Vai trò khi sạc nhanh DC |
| Cổng sạc CCS2 | Bổ sung hai chân DC riêng cạnh chân AC; CCS2 là chuẩn sạc phổ biến ở hầu hết các thị trường trên thế giới. |
| Đường cấp nguồn DC từ cổng tới pin | Cần dây điện áp cao, relay/contactors và cầu chì riêng chịu dòng DC lớn; sạc DC đi thẳng vào pin, không qua bộ sạc AC trên xe. |
| Bộ ngắt/công tắc điện áp cao, pre-charge | Đóng/ngắt an toàn mạch sạc, hạn chế dòng xoáy khi kết nối; hệ thống pin thường dùng nhiều contactor chính và contactor sạc. |
| Bộ điều khiển sạc và giao thức CCS | Trao đổi với trạm sạc về điện áp, dòng, trạng thái pin, nhiệt độ và khởi động/dừng phiên sạc. |
| Hệ thống quản lý pin BMS | Điều khiển dòng nạp theo nhiệt độ, SOC và tuổi pin; đây là bộ não quyết định xe nhận được bao nhiêu kW từ trạm sạc. |
| Hệ thống làm mát pin | Pin PHEV tuy nhỏ nhưng sạc nhanh vẫn sinh nhiệt; cần đường làm mát và điều khiển nhiệt hiệu quả để duy trì công suất nạp. |
Khép lại một vòng tròn
Quay trở lại với chiếc xe đồ chơi Trung Quốc trên sàn nhà những năm 90, thứ từng khiến đứa trẻ phải lắc lắc viên pin trong tay để tìm vài giây hoạt động cuối cùng.
Ba mươi năm sau, chính đất nước sản xuất ra hàng triệu chiếc xe đồ chơi giá rẻ ấy giờ đây đang nắm giữ chìa khóa của cả ngành công nghiệp xe điện toàn cầu: từ mỏ lithium, nhà máy tinh luyện, cho đến cell pin đang chạy trong hàng chục triệu chiếc xe thật, không còn là đồ chơi, trên khắp thế giới.
Điều thú vị là bản chất của “hết pin” không hề thay đổi qua ba thập kỷ, chỉ khác quy mô. Đứa trẻ ngày xưa lo lắng chiếc xe đồ chơi dừng bánh giữa sàn nhà; ngành công nghiệp ô tô ngày nay nhấp nhỏm khi một quốc gia có thể bất ngờ siết van xuất khẩu khoáng sản, khiến hàng triệu chiếc xe điện đang trên dây chuyền lắp ráp phải ngủ đông.
Việt Nam thời điểm tháng 09/2026, cứ 10 chiếc xe mới lăn bánh trên đường, có 3 chiếc NEV. Tất cả cho thấy quyền lực ngầm của thế giới đang dịch chuyển từ dầu mỏ dưới lòng đất sang hệ quy chiếu năng lượng mới. Thắng làm vua, thua làm thiếp.